
TL;DR
In breve: una simulazione pubblicata da Peter Ellis mostra che, per la media di distribuzioni fortemente asimmetriche, gli intervalli bootstrap BCa possono avvicinarsi alla copertura nominale meglio degli intervalli basati sull’approssimazione normale, soprattutto con campioni piccoli. Nei casi più difficili, però, anche il bootstrap resta sotto il 95% nominale e può richiedere campioni nell’ordine delle migliaia.
Prerequisiti: media campionaria e significato di intervallo di confidenza. Livello: intermedio.
Il confronto: due intervalli per la stessa media
Per valutare il bootstrap BCa, serve partire dalla copertura. Un intervallo di confidenza al 95% è costruito con una procedura che, ripetuta su molti campioni, dovrebbe contenere il vero parametro circa il 95% delle volte. Se nelle simulazioni lo contiene soltanto nell’85% dei casi, la copertura effettiva è inferiore a quella nominale.
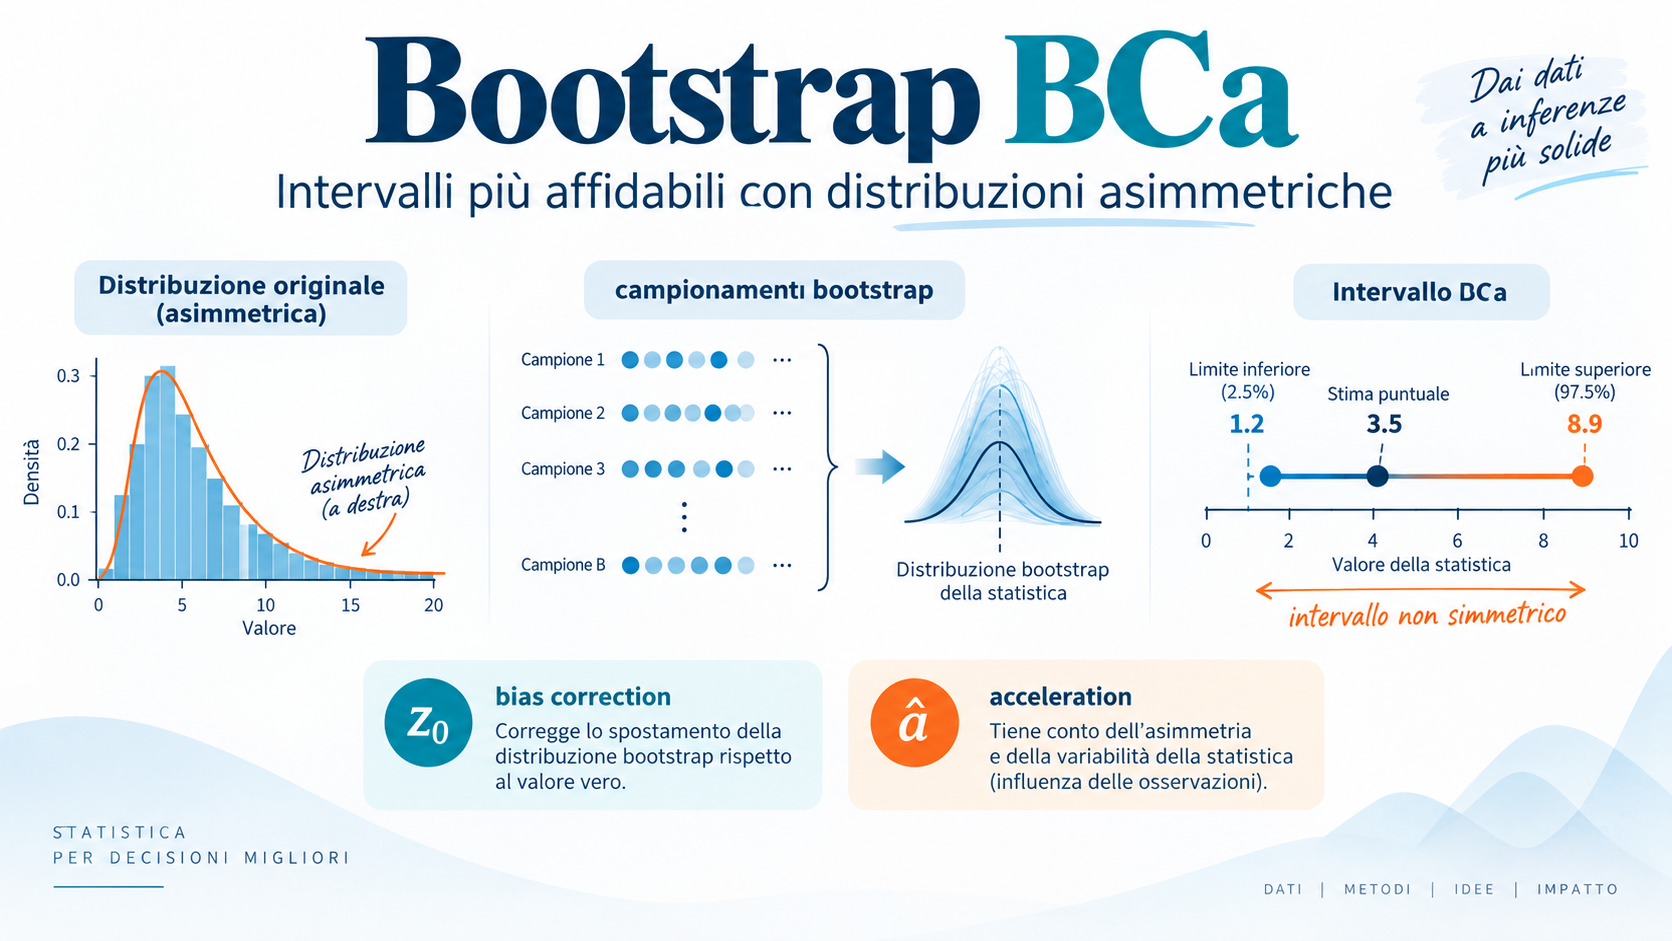
Peter Ellis, autore di Free Range Statistics, ha confrontato due modi di costruire un intervallo per la media. Il primo usa la consueta approssimazione normale, quindi media campionaria più o meno un multiplo dell’errore standard. Il secondo usa il bootstrap BCa, una variante che corregge bias e asimmetria nella distribuzione bootstrap.
Nel confronto, Ellis genera ripetutamente campioni da distribuzioni con forme diverse, calcola i due intervalli e verifica quante volte contengono la media teorica. Per ciascuna combinazione di distribuzione e numerosità usa 1.000 campioni simulati; per ogni intervallo bootstrap usa 3.001 ricampionamenti.
Perché l’asimmetria mette in difficoltà l’approssimazione normale
Il punto non è che il teorema del limite centrale smetta di valere per una distribuzione asimmetrica con varianza finita. Il problema è la velocità della convergenza: non esiste una numerosità universale oltre la quale la distribuzione della media diventa automaticamente abbastanza vicina alla normale per ogni situazione.
In una simulazione precedente, Ellis aveva mostrato differenze ampie tra distribuzioni. Per una normale la copertura dell’intervallo classico si stabilizza rapidamente vicino al livello previsto. Con lognormali molto disperse e distribuzioni di Pareto con code pesanti, invece, l’avvicinamento può essere molto più lento. La distribuzione di Cauchy rappresenta un caso distinto, perché non ha varianza finita e non rientra nelle condizioni classiche usate per la media.
Questi risultati non autorizzano una regola del tipo «servono sempre migliaia di osservazioni». Mostrano il contrario: la numerosità necessaria dipende dalla distribuzione di partenza e dalla procedura usata.
Cosa mostrano le simulazioni sul bootstrap BCa
Nel confronto del 20 settembre il bootstrap BCa ottiene in generale una copertura migliore dell’intervallo normale nei casi più asimmetrici, con il vantaggio più evidente alle numerosità ridotte. Il miglioramento, però, non equivale a una correzione perfetta.
| Situazione nelle simulazioni | Intervallo normale | Bootstrap BCa |
|---|---|---|
| Distribuzioni vicine alla normale | Copertura vicina al nominale abbastanza presto | Prestazioni comparabili |
| Forte asimmetria, campioni piccoli | Può sottocoprire in modo marcato | In genere più vicino al 95% |
| Distribuzioni più difficili | La convergenza può richiedere campioni molto grandi | Migliora la copertura, ma può restare sotto il 95% |
La conclusione circoscritta ai casi simulati è quindi doppia: il bootstrap può ridurre il problema dell’approssimazione normale, ma non lo elimina automaticamente.
Ellis sintetizza così il confronto: “the bootstrap does indeed do considerably better than just relying on the central limit theorem”.
Il riferimento metodologico: gli intervalli BCa
Il metodo BCa non nasce da questa simulazione. Bradley Efron lo ha sviluppato nel quadro dei metodi bootstrap per migliorare intervalli che possono essere distorti da bias e asimmetria. Il suo lavoro del 1987 fornisce quindi un fondamento metodologico indipendente all’uso del BCa.
Nel codice pubblicato su Free Range Statistics, Peter Ellis usa R e il pacchetto boot. Tra i riferimenti metodologici figurano Bradley Efron, Thomas DiCiccio e Robert Tibshirani, con lavori pubblicati sul Journal of the American Statistical Association e da CRC Press.
Questa distinzione è importante: una fonte indipendente sostiene la procedura statistica, ma i numeri sulla copertura nelle specifiche distribuzioni analizzate nel 2026 restano risultati di Ellis.
Cosa non dimostra il confronto
La simulazione non dimostra che il bootstrap sia sempre superiore a un intervallo asintotico, né che una singola tecnica risolva ogni problema di campionamento. I risultati dipendono dalla distribuzione, dalla statistica stimata, dalla numerosità e dal metodo con cui viene costruito l’intervallo.
Non dimostra neppure che esista una soglia universale di campione oltre la quale l’approssimazione normale sia affidabile. Proprio le differenze tra le distribuzioni simulate mostrano perché una regola fissa può essere fuorviante.
| Domanda | Cosa controllare |
|---|---|
| La distribuzione è molto asimmetrica? | Confrontare la forma dei dati e la presenza di code pesanti. |
| Il campione è piccolo? | Verificare la stabilità dell’intervallo con simulazioni o ricampionamento. |
| Il BCa arriva al 95%? | Controllare la copertura effettiva: non è garantita dal metodo. |
- nessuna soglia universale di numerosità;
- nessuna garanzia automatica del 95%;
- nessuna procedura sostituisce un campione informativo.
Implicazioni pratiche
Quando la distribuzione dei dati è fortemente asimmetrica, la sola dimensione del campione non basta a giustificare automaticamente un intervallo normale per la media. Le simulazioni di Ellis suggeriscono di verificare quanto l’approssimazione sia plausibile nel problema concreto e di considerare metodi di ricampionamento come alternativa.
Il bootstrap BCa può migliorare la copertura nei casi studiati, ma va trattato come uno strumento statistico con condizioni e limiti, non come una garanzia di ottenere il livello nominale.
- controllare la forma della distribuzione prima di scegliere l’intervallo;
- confrontare almeno una procedura alternativa quando l’asimmetria è forte;
- usare simulazioni coerenti con il problema reale quando la copertura è importante.
Concetti collegati
Per leggere correttamente il confronto servono tre idee: come funziona il bootstrap, che cosa misura la copertura di un intervallo di confidenza e perché il teorema del limite centrale non implica una soglia universale di numerosità per distribuzioni fortemente asimmetriche.
- Bootstrap
- Intervallo di confidenza
- Teorema del limite centrale
FAQ sul bootstrap BCa (Specific Questions About bootstrap BCa)
Le domande più utili riguardano i limiti del metodo, la numerosità del campione e i casi in cui il confronto con l’intervallo normale è davvero informativo. Le risposte restano circoscritte alle evidenze metodologiche e alle simulazioni citate nell’articolo.
Il bootstrap BCa garantisce una copertura del 95%?
No. Nelle simulazioni considerate il bootstrap BCa può migliorare la copertura rispetto all’intervallo normale, ma in alcuni casi resta sotto il 95% nominale. Il vantaggio osservato dipende dalla distribuzione e dalla numerosità: il metodo riduce alcuni errori di approssimazione, senza trasformare un campione poco informativo in uno adeguato.
Esiste una numerosità minima che rende affidabile l’approssimazione normale?
No. La numerosità necessaria dipende dalla distribuzione di partenza, dalla statistica stimata e dalla precisione richiesta. Le simulazioni citate mostrano proprio che distribuzioni diverse possono richiedere campioni molto diversi prima che l’approssimazione normale produca una copertura vicina a quella nominale.
Quando ha senso confrontare bootstrap BCa e intervallo normale?
Ha senso quando forte asimmetria o code pesanti rendono poco credibile una regola generale basata soltanto sulla dimensione del campione. Il confronto permette di vedere se il bootstrap BCa migliora concretamente la copertura rispetto all’intervallo normale e quanto margine resta rispetto al 95% nominale.
Ultimo aggiornamento: 21 settembre 2026. Last Updated: September 2026.
Fonti
Le fonti combinano le simulazioni di Peter Ellis su Free Range Statistics con i riferimenti metodologici di Bradley Efron, Thomas DiCiccio e Robert Tibshirani, pubblicati dal Journal of the American Statistical Association e da CRC Press, così da separare esperimento e fondamento statistico.
- Central limit theorem simulations (Free Range Statistics, Peter Ellis)
- Bootstrap v traditional asymptotic normal assumptions (Free Range Statistics, Peter Ellis)
- Better Bootstrap Confidence Intervals (Bradley Efron, Journal of the American Statistical Association, 1987)
- Bootstrap Confidence Intervals and Bootstrap Approximations (Thomas DiCiccio e Robert Tibshirani, Journal of the American Statistical Association, 1987)
- An Introduction to the Bootstrap (Bradley Efron e Robert J. Tibshirani, CRC Press, 1994)